AI 工具平台行业在 2026 年处于一个矛盾交织的节点。一方面,市场爆发式增长;另一方面,大多数平台仍在巨额亏损中挣扎。赚钱的和烧钱的,差距正在急剧拉大。
1
市场在涨,但”规模不经济”是悬顶之剑
先看大盘。Gartner 预测 2026 年全球终端用户在 AI 模型及平台领域的总支出将达到 640 亿美元,较 2025 年的 390 亿美元增长 63.4%,其中生成式 AI 模型支出增长 117%。2025 年第二季度至 2026 年第一季度,生成式 AI 应用收入同比增长 232%,新增收入超 44 亿美元。
640亿
2026 年全球 AI 模型及平台支出(美元),同比增长 63.4%
+232%
生成式 AI 应用收入同比增长,新增收入超 44 亿美元
但这组漂亮数字背后,藏着一个几乎所有 AI 工具平台都绕不开的问题:用户越多,亏得越狠。
💡 逻辑变了
传统互联网是”边际成本递减”——多一个用户,多一份广告收入,成本几乎不变。但 AI 不同:每一次对话、每一张图片、每一段视频,背后都是实实在在的 GPU 算力、电力和带宽消耗。首都经济贸易大学阮敬教授指出:”每多一个用户,就要多消耗一份算力、电力和散热等相关资源,用户越多,总成本越高,规模效应非常不显著。”
腾讯元宝:DAU 从 5000 万滑落到不足千万
2026 年春节前夕 DAU 一度突破 5000 万,到 3 月底便滑落至不足千万。更致命的是结构性缺陷:Chatbot 产品越成功、用户越多,推理算力成本就越高,但收入端却几乎为零。
字节跳动:千亿开支与净利润下滑超 70%
豆包日均 Token 使用量三个月翻了一倍,突破 120 万亿,背后是千亿级资本开支,以及 2025 年净利润超过 70% 的同比下滑。当算力账单膨胀到结构性亏损的地步,”免费”就成了一把悬在头顶的刀。
2
赚钱的两种姿势:OpenAI vs Anthropic
在普遍亏损的行业里,两家美国公司跑出了截然不同的路径。
消费级优先
OpenAI
年化收入
400亿美元+
400亿美元+
广告年化收入
10亿美元
10亿美元
Q1 经营利润率
约 −122%
约 −122%
2026—2030 累计负现金流
约 2780亿
约 2780亿
预计转正时间
2030 年
2030 年
企业级优先
Anthropic
年化收入(2026.7)
650亿美元+
650亿美元+
年底预计
1000—1200亿
1000—1200亿
企业端收入占比
约 80%
约 80%
财富 10 强客户
8 家
8 家
百万美元级企业客户
1000 家+
1000 家+
两家公司的对比揭示了一个核心规律:C 端流量不等于盈利能力。ChatGPT 拥有超过 10 亿月活,Claude 的月活远不及它,但 Anthropic 的收入反而更高。企业客户不是每月花 20 美元买个聊天玩具,而是把 AI 嵌入核心工作流,开出七八位数的账单。
3
订阅模式正在被重构
过去二十年,SaaS 行业的核心逻辑是”按席位订阅”——一个员工一个月多少钱,简单清晰。但 AI 正在把这条逻辑颠覆。Gartner 预测,到 2026 年底 40% 的企业应用将集成任务特定的 AI 代理(2025 年不足 5%);到 2035 年代理式 AI 将贡献超过 4500 亿美元的企业软件收入。
当 AI 代理替你干活了,员工不再直接和软件交互,按席位收费的基础就消失了。Salesforce CEO Benioff 坦承”客户希望以不同方式购买和定价”,现在允许客户按 AI 带来的收入增长或节省的成本来计费。
“我们帮你赚了 20 美元或 40 美元,所以收 2 美元。” —— Salesforce CEO Benioff
行业正在形成一个新的收费阶梯:
1
席位订阅
按使用软件的员工人数收费,传统 SaaS 的基础逻辑。
2
按 Token / 工作量计费
按智能体实际消耗的算力和完成的工作量收费,技术投入与实际消耗直接挂钩。
3
按业务成果计费
按 AI 带来的收入增长或成本节省分成,是行业公认的终极方向。
国内大模型也在走类似的路。豆包推出三档付费方案(68 元 / 200 元 / 500 元每月),付费点集中在 PPT 生成、数据分析、视频制作等”重算力”场景,基础聊天依然免费。Kimi 的会员体系变为四档阶梯方案,覆盖 39 元至 559 元区间。
4
免费增值的数学题
免费增值(Freemium)是工具类平台的主流模式,但 SaaStr 的分析给出了残酷的数学:ChatGPT 有 8 亿周活用户,付费订阅约 1200—1500 万,转化率大约 2%—5%。
8 亿
周活跃用户
周活跃用户
1200—1500 万
付费订阅用户
付费订阅用户
2%—5%
付费转化率
付费转化率
5亿
Midjourney 2025 年收入(美元)。2000 万注册用户、约 100 人团队、零外部融资,罕见例外。
1—1.5亿
Perplexity ARR(美元),3000 万月活,靠 20 美元/月的 Pro 订阅。
但绝大多数 AI 工具平台没有这个命。传统 SaaS 边际成本几乎为零,AI 工具则相反——每次调用都要烧 Token。SaaStr 的判断是:”Freemium generally requires about 10x-100x more users to work as a model than most founders expect.”
5
算力成本的紧箍咒
OpenAI 过去约 15 个月签下的算力与数据中心承诺名义总额超过 1.4 万亿美元,约为当前年化收入的 35 倍。这不是一家公司的问题——算力扩张的资金来源正从利润转向债务与表外结构,百年期债券、SPV 租赁、供应商担保等安排大量出现。
📉 好消息:单位成本快速下降
GPT-5.5 完成同等任务所需的 Token 消耗量大幅降低,每百万 Token 调用成本仅为前代模型的 1/35。国产模型性价比更明显,智谱 GLM-5.3-Flash 定价仅为同期 OpenAI 同档模型的一半左右。
但成本下降的速度,能不能赶上用户增长带来的算力消耗增速,是每个平台都必须回答的问题。
6
不同生态位的生存法则
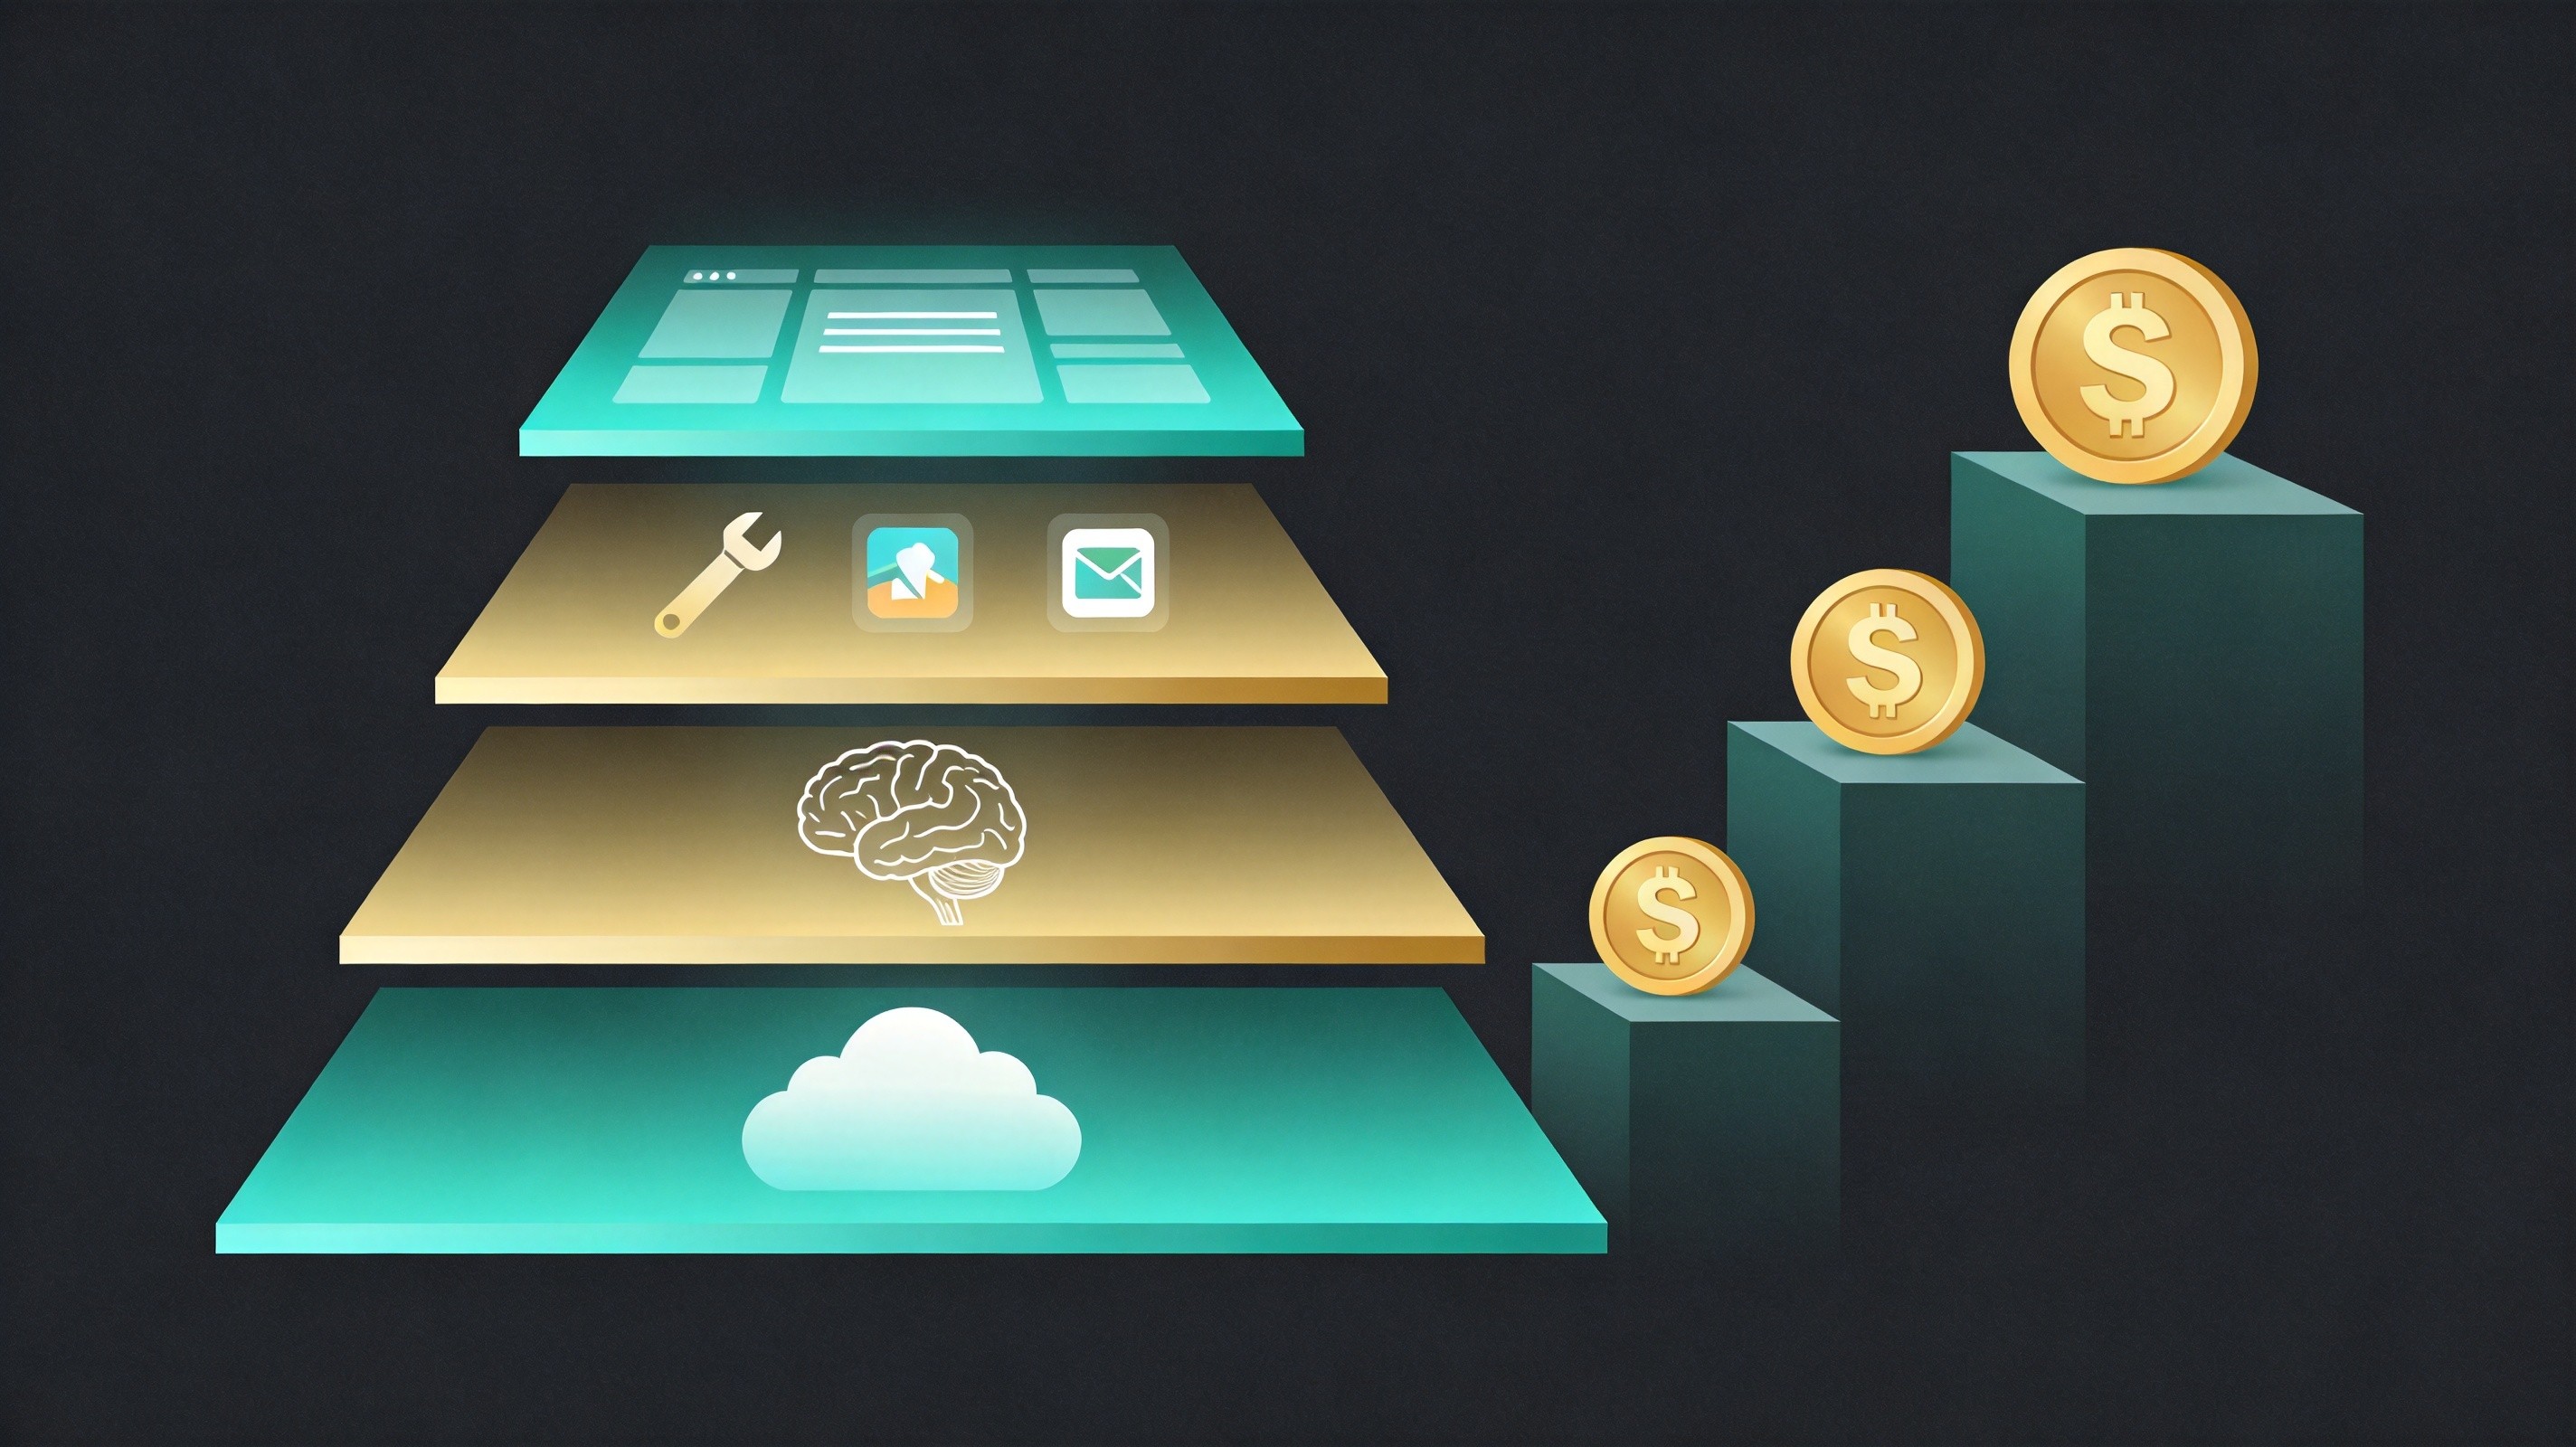
模型层平台
OpenAI、Anthropic、智谱、MiniMax
靠 API 调用和企业级服务赚钱,核心壁垒是模型能力和生态兼容性。Anthropic 的护城河是”多云中立”——同时适配 AWS、谷歌云、微软 Azure,成为企业客户首选。
工具层平台
Midjourney、Perplexity、Cursor
靠订阅制赚钱,核心壁垒是产品体验和场景聚焦。Midjourney 零融资做到 5 亿美元收入,靠的是把”审美在线”做到极致。
生态平台
百度千帆、阿里云、字节火山引擎
靠生态捆绑赚钱,核心壁垒是云基础设施和开发者生态。阿里云 AI 相关产品 ARR 突破 495 亿元,在外部商业化收入中占比升至 35%。
应用层平台
HeyGen、Canva、Notion AI
靠增值模块收费,核心壁垒是工作流嵌入深度。Canva 的 AI 2.0 让用户从”套模板”变成”对话式设计”,付费转化率明显提升。
7
2026 年的三个关键判断
- “免费换规模”的时代结束了。字节净利润下滑 70% 就是代价。行业正从用户补贴转向商业可持续性,基础功能免费、高阶功能付费的分层模式正在成为标配。
- B 端比 C 端更赚钱。OpenAI 和 Anthropic 的收入结构对比已经证明:10 亿月活不如 1000 个百万级企业客户。还在做”人人可用”通用产品的平台,需要认真考虑往企业场景靠。
- 成果定价是终极方向,但归因难题未解。“帮你赚 20 美元收 2 美元”在逻辑上完美,但业绩到底该归功于 AI 还是营销?这个问题不解决,成果定价就很难规模化。Salesforce 的尝试值得关注,但离成为行业标准还有距离。
回到最初的问题:AI 工具平台的商业模式到底是什么?答案可能是——它不是一种模式,而是多种模式在同一个行业里并行竞争,最终胜出的不是”最好的模式”,而是”最适合自己生态位的模式”。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
相关文章



暂无评论...